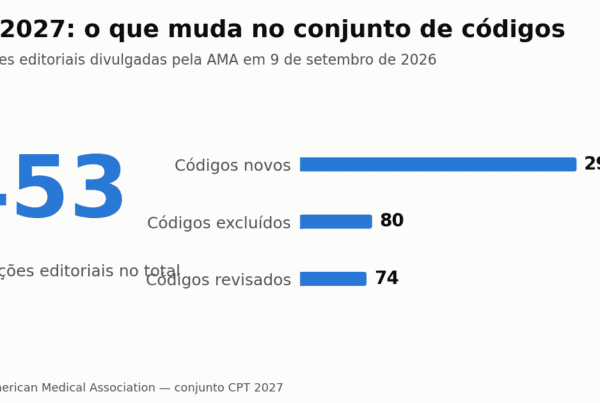
A FDA atualizou a lista de autorizações concedidas a dispositivos médicos habilitados por inteligência artificial e o retrato não mudou: a radiologia segue dominando. Considerando tudo o que a agência liberou desde que começou a registrar essa categoria, são 1.614 dispositivos com IA autorizados até o fim de junho de 2026 — alta de 5,9% sobre o número do primeiro trimestre. Destes, 1.230 são de radiologia, ou 76% do total. Nenhuma outra especialidade chega perto.
Os números do segundo trimestre
A FDA publica esse balanço trimestralmente, e o recorte mais recente cobre as decisões até 30 de junho de 2026. No trimestre isolado, foram 89 dispositivos com IA autorizados, um pouco abaixo dos 92 do primeiro trimestre. Dos 89, 66 (74%) eram de radiologia — proporção praticamente idêntica à do trimestre anterior, quando os produtos de imagem responderam por 75% das liberações.
Vale entender o que entra nessa contagem. A lista não inclui apenas softwares autônomos: também entram equipamentos com IA embarcada, como scanners que trazem reconstrução acelerada, posicionamento automático ou pós-processamento algorítmico de fábrica. Isso explica parte da vantagem dos grandes fabricantes de equipamento no ranking e ajuda a interpretar por que o número absoluto de autorizações não é, sozinho, um indicador de maturidade clínica.
O ranking dos fornecedores mudou pouco
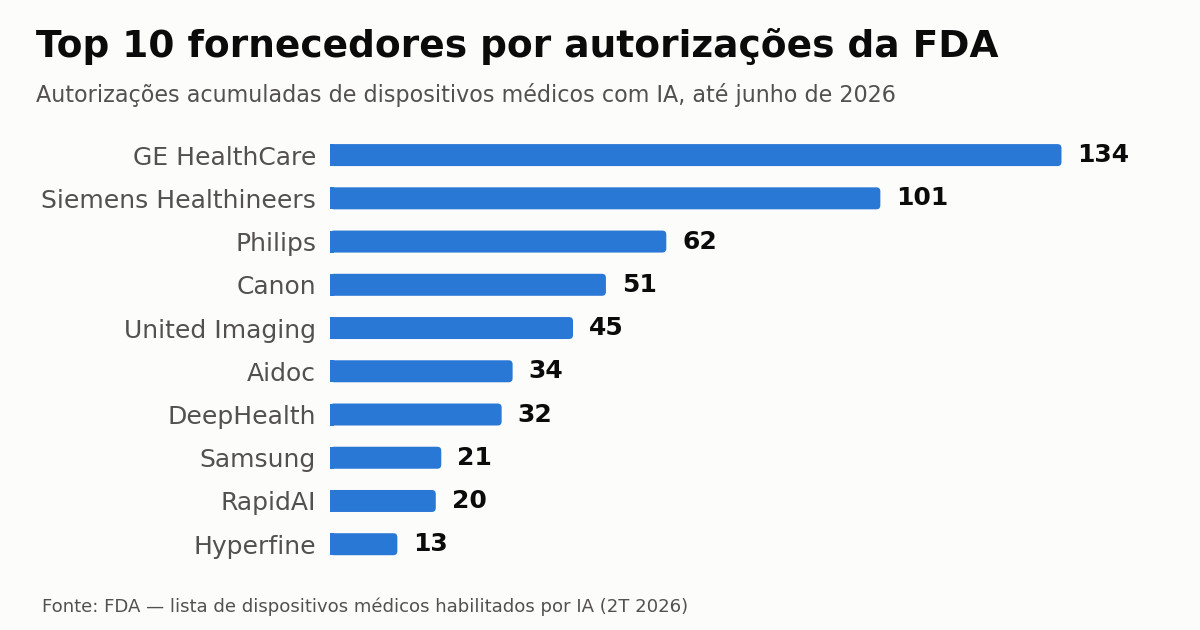
A GE HealthCare mantém a liderança com 134 autorizações, um número que inclui produtos trazidos por empresas adquiridas ao longo dos anos. Na sequência vêm Siemens Healthineers (101), Philips (62), Canon (51) e United Imaging (45). Entre as companhias nascidas dentro da própria onda de IA, a Aidoc aparece com 34 e a DeepHealth com 32. Fecham o top 10 Samsung (21), RapidAI (20) e Hyperfine (13).
O detalhe das aquisições importa mais do que parece. Quando uma fabricante compra uma desenvolvedora de algoritmos, o histórico regulatório da adquirida passa a somar no seu placar. Boa parte da distância entre os cinco primeiros colocados e o restante da lista, portanto, reflete tanto capacidade de submissão regulatória quanto estratégia de fusões e aquisições — um movimento que já vimos reproduzido no lado dos serviços, como na compra da Everlight pela Radiology Partners.
Por que a radiologia domina a lista
A concentração não é acidente. Imagem médica é, por natureza, um problema de dados densos, rotulados e digitalizados em padrão aberto — o DICOM —, o que torna a construção de conjuntos de treinamento muito mais viável do que em especialidades que dependem de texto livre, sinal fisiológico ou exame físico. Some-se a isso o fato de que o desfecho de muitos algoritmos de imagem é mensurável de forma objetiva: presença ou ausência de um achado, um volume, um escore.
Há também um fator regulatório. A maioria desses produtos entra pela via do 510(k), que exige demonstrar equivalência substancial a um dispositivo já comercializado em vez de um estudo clínico de eficácia do zero. Com centenas de predicados já autorizados em radiologia, cada nova submissão encontra um caminho mais curto — um efeito de acumulação que se retroalimenta. Esse desenho é justamente o que motivou a Radiology Partners a pedir à FDA regras mais claras para a atualização de modelos após a liberação inicial.
O que isso muda na prática clínica
Para quem trabalha no serviço, o número de 1.230 dispositivos autorizados diz menos sobre o que funciona e mais sobre o que está disponível para compra. Autorização da FDA não é sinônimo de benefício clínico comprovado na sua população: ela atesta segurança e equivalência, não superioridade. A literatura recente já mostrou distância entre a promessa comercial e o desempenho no mundo real — foi o que apareceu, por exemplo, quando radiologistas avaliaram o que a IA em mamografia realmente entregou frente ao que se esperava dela.
A pergunta útil na hora de avaliar um produto, portanto, não é “tem registro?”, mas: em que população o estudo pivotal foi feito, qual era a prevalência da condição nessa amostra, qual o desempenho em subgrupos, e como o fornecedor documenta atualizações de modelo. No Brasil, o equivalente prático é verificar o registro na ANVISA — software como dispositivo médico tem regra própria, e nem todo produto autorizado nos EUA tem caminho regulatório concluído por aqui. O lado do pagamento também começa a se mexer lá fora, com o Medicare já criando pagamento adicional para IA de triagem em TC.
A IA generativa é a próxima fronteira
O ponto mais interessante do balanço não está nos números, e sim no que vem depois deles. A FDA está em consulta pública sobre como regular algoritmos de IA generativa usados diretamente no cuidado clínico — a categoria que inclui modelos de fundação capazes de redigir rascunhos de laudo. Esses sistemas não se encaixam bem no molde do 510(k): não têm um predicado óbvio, produzem saída em linguagem natural e podem mudar de comportamento a cada nova versão do modelo.
A decisão da agência vai definir se o ritmo de 89 autorizações por trimestre se mantém, acelera ou trava. Também vale acompanhar o número comparado ao balanço do primeiro trimestre de 2026: a estabilidade entre os dois recortes sugere que o mercado atingiu um platô de submissões pela via tradicional, e que o próximo salto depende menos de volume e mais de qual marco regulatório a FDA vai desenhar para modelos generativos. Para o gestor de serviço, a leitura prática é simples: a oferta de IA aprovada vai continuar crescendo, e a governança interna de validação, monitoramento e descomissionamento de algoritmos precisa crescer junto.
Fonte: The Imaging Wire