As autorizações anuais de inteligência artificial em radiologia pela FDA cresceram 42% entre 2023 e 2025, mas o tipo de ferramenta que chega ao mercado praticamente não mudou. É o que mostra a análise mais abrangente já feita sobre o tema, publicada on-line em 24 de setembro de 2026 na Academic Radiology por Siddhant Dogra e Jason Wei, da NYU Grossman School of Medicine, e Stella K. Kang, da Columbia University Irving Medical Center. Os autores caracterizaram 1.094 dispositivos de IA para radiologia autorizados de 1998 a dezembro de 2025 e encontraram um mercado que escala em volume, concentra a IA interpretativa em poucas subespecialidades e passa a adotar planos de controle de mudanças (PCCP) com mais frequência.
O que o estudo da Academic Radiology mediu
Diferente das atualizações trimestrais da lista oficial da agência, que noticiamos quando a FDA chegou a 1.614 dispositivos de IA, 76% deles em radiologia, este trabalho é uma caracterização revisada por pares de toda a coorte. A equipe partiu da lista pública FDA AI-Enabled Medical Devices, de onde extraiu número de submissão, fabricante, data da decisão, painel consultivo e código de produto, e conferiu cada registro nas três interfaces do openFDA: 510(k), De Novo e PMA. Cada dispositivo foi classificado por categoria funcional, subtipo de detecção assistida por computador quando aplicável, caso de uso clínico e segmento do fabricante, separando fabricantes de equipamentos originais (OEMs, como os grandes fornecedores de tomógrafos e ressonâncias) das empresas independentes de software.
Como recorte e critérios de inclusão são diferentes, os 1.094 dispositivos do artigo não coincidem com os números da lista atualizada em 2026; os dois levantamentos se complementam. O artigo não recebeu financiamento, e um dos autores declara participação acionária na a2z Radiology AI.
Os números principais
A via 510(k), baseada em equivalência substancial a um dispositivo predicado, domina com folga: 1.078 dispositivos (98,5%), contra apenas 8 por De Novo e 8 por aprovação pré-mercado (PMA), cerca de 0,7% cada. Só 2025 respondeu por 253 autorizações, 23,1% de toda a série histórica.
Na distribuição funcional, sistemas de gerenciamento e processamento de imagens médicas (a categoria regulatória conhecida pela sigla MIMPS, que reúne reconstrução, redução de ruído, segmentação e pós-processamento) somam 38,2% (418 dispositivos). Sistemas de imagem, isto é, aquisição com IA embarcada no próprio equipamento, respondem por 33,4% (365). As ferramentas interpretativas, que detectam, classificam ou priorizam achados, ficam com 21,5%; o restante se distribui em uma quarta categoria menor. Essa proporção permaneceu estável mesmo com a aceleração das autorizações.
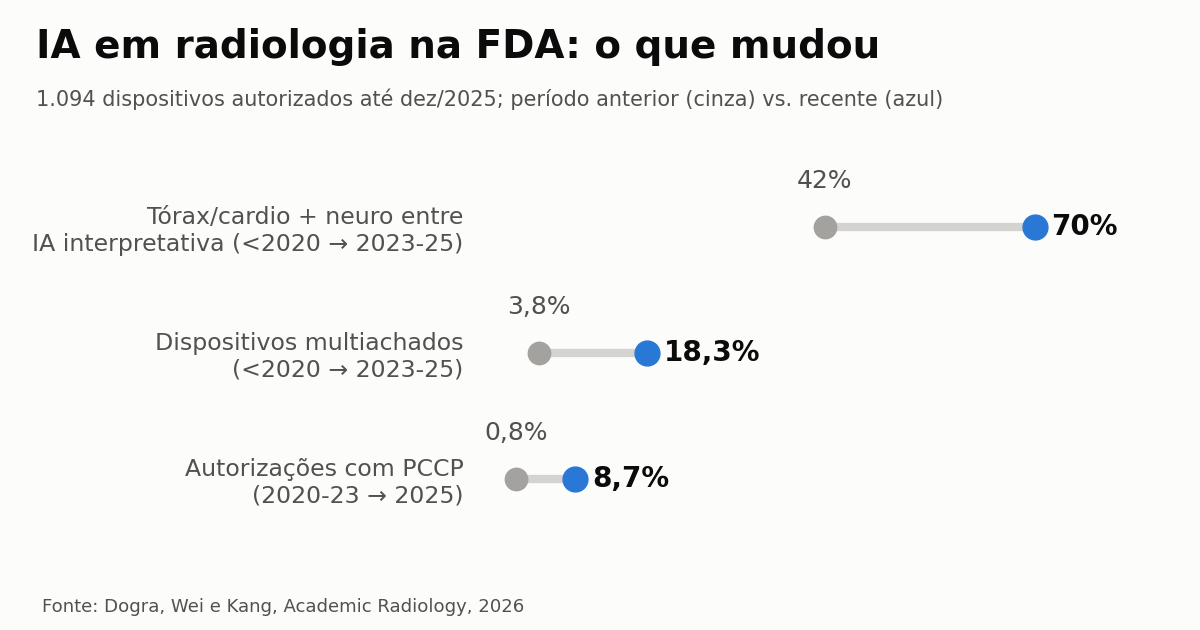
A mudança aparece dentro da IA interpretativa. Excluídos os produtos odontológicos, imagem cardiotorácica e neurorradiologia passaram de 42% das autorizações antes de 2020 para 70% em 2023-2025. Os dispositivos multiachados, capazes de sinalizar várias condições num mesmo exame, subiram de 3,8% para 18,3% (P=0,03). Na discussão, os autores resumem que a IA interpretativa se intensificou nos casos de uso que já lideravam, em vez de se espalhar pelas subespecialidades.
OEMs e independentes seguem trilhos regulatórios diferentes
O recorte mais original do trabalho compara fabricantes de equipamentos com desenvolvedores independentes. A mediana do tempo de revisão na FDA foi de 118 dias para OEMs e 138 dias para não-OEMs (P<0,001). Os independentes citaram um predicado de IA como referência principal em 74,1% das submissões, contra 44,8% dos OEMs (P<0,001), e a diferença que os autores chamam de lacuna de predicado foi maior entre os OEMs (32,9% contra 10,6%). Na prática, as empresas de software constroem cadeias de equivalência apoiadas em outras IAs já liberadas, enquanto os fabricantes de hardware muitas vezes ancoram a IA em plataformas de aquisição convencionais.
Os planos de controle de mudanças predeterminadas também diferem: 4,2% dos dispositivos não-OEM foram autorizados com PCCP, contra 1,5% dos OEM (P=0,02). No conjunto, a fatia de autorizações com PCCP saltou de 0,8% em 2020-2023 para 8,7% em 2025. O mecanismo, consolidado pela FDA em guia final publicado em dezembro de 2024, permite que o fabricante descreva antecipadamente como o algoritmo será retreinado ou ajustado e sob quais testes, sem nova submissão a cada versão. É exatamente o tipo de previsibilidade que a Radiology Partners pediu à FDA em sua carta sobre regras para IA em imagem.
Por que isso importa para quem compra e governa IA
Kang e colegas argumentam que um retrato preciso desse mercado orienta decisões de compra e de governança, aponta áreas clínicas pouco atendidas onde pesquisa e desenvolvimento são mais necessários e cria uma linha de base para avaliar os modelos de fundação e as ferramentas generativas que já entram no pipeline regulatório. Para um serviço de radiologia, três leituras práticas se destacam.
Primeiro, a autorização 510(k) diz pouco sobre desempenho clínico: ela atesta equivalência a um predicado, que por sua vez pode ter sido liberado com base em outro predicado. Cadeias longas de IA sobre IA justificam validação local antes da implantação. Segundo, um PCCP aprovado muda o contrato de manutenção: o hospital precisa saber quando o modelo será atualizado, como será avisado e quais métricas de monitoramento continuam valendo. Terceiro, a concentração em tórax e neuro significa que musculoesquelético, abdome, pediatria e mama fora do rastreamento ainda têm menos opções autorizadas, o que pesa no planejamento de portfólio. Para quem compara fornecedores, o nosso ranking dos fabricantes com mais autorizações e a análise do fechamento de 2025 ajudam a situar cada produto.
No Brasil e na América Latina, a autorização da FDA costuma ser o primeiro marco usado por fornecedores, mas não substitui o registro local. Na ANVISA, software como dispositivo médico segue a RDC 657/2022, com classificação de risco pelas regras da RDC 751/2022, e ainda não há um instrumento equivalente ao PCCP consolidado; atualizações relevantes de algoritmo podem exigir alteração de registro. Gestores que importam soluções devem checar se a versão aprovada aqui corresponde à versão autorizada nos EUA.
Limitações e o que vem a seguir
A fonte primária é a lista da própria FDA, que depende de como a agência identifica a presença de IA em cada submissão; dispositivos com IA não declarada podem ficar de fora. A análise é descritiva e não mede desempenho, adoção ou desfechos clínicos, e as classificações funcionais exigem julgamento dos autores. Os resultados detalhados por subtipo de detecção, triagem e quantificação estão no texto completo, sob assinatura.
Os próprios autores lembram que os traços estruturais descritos devem continuar relevantes à medida que a coorte cresce e que o campo entra numa fase de modelos de fundação, ferramentas generalistas e IA generativa. Como os dispositivos multiachados já avançam, o próximo teste regulatório será justamente como a FDA vai lidar com sistemas que leem o exame inteiro e redigem rascunhos de laudo.
Fonte: Radiology Business; estudo original: Dogra S, Wei J, Kang SK. Academic Radiology, 2026