Las autorizaciones anuales de inteligencia artificial en radiología por la FDA crecieron 42% entre 2023 y 2025, pero el tipo de herramienta que llega al mercado prácticamente no cambió. Es lo que muestra el análisis más amplio realizado hasta ahora sobre el tema, publicado en línea el 24 de septiembre de 2026 en Academic Radiology por Siddhant Dogra y Jason Wei, de la NYU Grossman School of Medicine, y Stella K. Kang, del Columbia University Irving Medical Center. Los autores caracterizaron 1.094 dispositivos de IA para radiología autorizados entre 1998 y diciembre de 2025 y encontraron un mercado que escala en volumen, concentra la IA interpretativa en pocas subespecialidades y adopta con más frecuencia planes de control de cambios predeterminados (PCCP).
Qué midió el estudio de Academic Radiology
A diferencia de las actualizaciones trimestrales de la lista oficial de la agencia, que cubrimos cuando la FDA llegó a 1.614 dispositivos de IA, 76% de ellos en radiología, este trabajo es una caracterización revisada por pares de toda la cohorte. El equipo partió de la lista pública FDA AI-Enabled Medical Devices, de donde extrajo número de solicitud, fabricante, fecha de decisión, panel asesor y código de producto, y verificó cada registro en las tres interfaces de openFDA: 510(k), De Novo y PMA. Cada dispositivo se clasificó por categoría funcional, subtipo de detección asistida por computadora cuando correspondía, caso de uso clínico y segmento del fabricante, separando a los fabricantes de equipos originales (OEM, como los grandes proveedores de tomógrafos y resonadores) de las empresas independientes de software.
Como el corte temporal y los criterios de inclusión son distintos, los 1.094 dispositivos del artículo no coinciden con las cifras de la lista actualizada en 2026; ambas fuentes se complementan. El estudio no recibió financiamiento, y uno de los autores declara participación accionaria en a2z Radiology AI.
Las cifras principales
La vía 510(k), basada en la equivalencia sustancial con un dispositivo predicado, domina con amplitud: 1.078 dispositivos (98,5%), frente a solo 8 por De Novo y 8 por aprobación previa a la comercialización (PMA), cerca de 0,7% cada uno. Solo 2025 sumó 253 autorizaciones, 23,1% de toda la serie histórica.
En la distribución funcional, los sistemas de gestión y procesamiento de imágenes médicas (la categoría regulatoria conocida como MIMPS, que agrupa reconstrucción, reducción de ruido, segmentación y posprocesamiento) representan 38,2% (418 dispositivos). Los sistemas de imagen, es decir, equipos de adquisición con IA integrada, suman 33,4% (365). Las herramientas interpretativas, que detectan, clasifican o priorizan hallazgos, llegan a 21,5%; el resto se reparte en una cuarta categoría menor. Esa proporción se mantuvo estable aun con la aceleración de las autorizaciones.
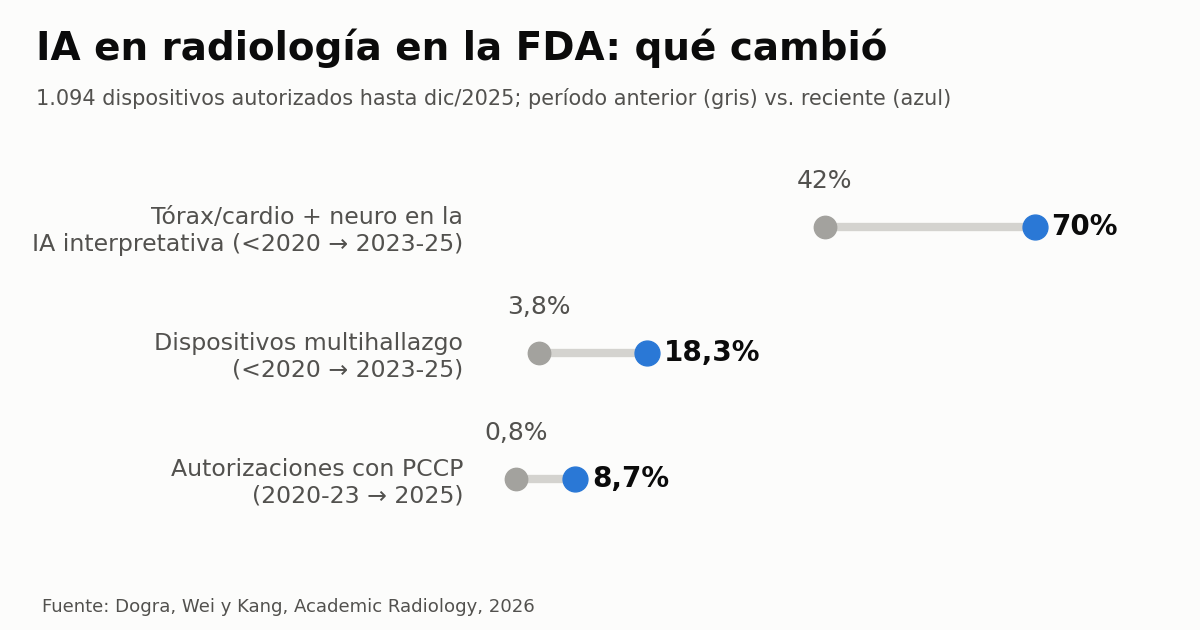
El cambio aparece dentro de la IA interpretativa. Excluidos los productos odontológicos, la imagen cardiotorácica y la neurorradiología pasaron de 42% de las autorizaciones antes de 2020 a 70% en 2023-2025. Los dispositivos multihallazgo, capaces de señalar varias condiciones en un mismo estudio, subieron de 3,8% a 18,3% (P=0,03). En la discusión, los autores lo resumen así: la IA interpretativa se intensificó en los casos de uso que ya lideraban, en lugar de diversificarse entre subespecialidades.
OEM e independientes siguen carriles regulatorios distintos
La parte más original del trabajo compara a los fabricantes de equipos con los desarrolladores independientes. La mediana del tiempo de revisión en la FDA fue de 118 días para los OEM y de 138 días para los no OEM (P<0,001). Los independientes citaron un dispositivo de IA como predicado principal en 74,1% de las solicitudes, frente a 44,8% de los OEM (P<0,001), y lo que los autores llaman brecha de predicado fue mayor entre los OEM (32,9% frente a 10,6%). En la práctica, las empresas de software construyen cadenas de equivalencia apoyadas en otras IA ya autorizadas, mientras los fabricantes de hardware suelen anclar la IA en plataformas de adquisición convencionales.
Los planes de control de cambios predeterminados también difieren: 4,2% de los dispositivos no OEM se autorizaron con PCCP, frente a 1,5% de los OEM (P=0,02). En conjunto, la proporción de autorizaciones con PCCP saltó de 0,8% en 2020-2023 a 8,7% en 2025. El mecanismo, formalizado por la FDA en una guía final publicada en diciembre de 2024, permite que el fabricante describa de antemano cómo se reentrenará o ajustará el algoritmo y con qué pruebas, sin una nueva solicitud para cada versión. Es justamente la previsibilidad que Radiology Partners pidió a la FDA en su carta sobre reglas para la IA en imagen.
Por qué importa para quien compra y gobierna IA
Kang y colegas sostienen que un retrato preciso de este mercado orienta las decisiones de compra y de gobernanza, identifica áreas clínicas desatendidas donde más se necesitan investigación y desarrollo y establece una línea de base para evaluar los modelos fundacionales y las herramientas generativas que ya entran en el circuito regulatorio. Para un servicio de radiología, se destacan tres lecturas prácticas.
Primero, una autorización 510(k) dice poco sobre el desempeño clínico: certifica equivalencia con un predicado, que a su vez pudo haberse autorizado frente a otro predicado. Las cadenas largas de IA sobre IA justifican una validación local antes de la implementación. Segundo, un PCCP autorizado cambia el contrato de mantenimiento: el hospital debe saber cuándo se actualizará el modelo, cómo se le notificará y qué métricas de monitoreo siguen vigentes. Tercero, la concentración en tórax y neuro implica que musculoesquelético, abdomen, pediatría y mama fuera del tamizaje todavía tienen menos opciones autorizadas, algo que pesa en la planificación del portafolio. Para comparar proveedores, nuestro ranking de fabricantes con más autorizaciones y el análisis del cierre de 2025 ayudan a ubicar cada producto.
En América Latina, la autorización de la FDA suele ser el primer hito que citan los proveedores, pero no reemplaza el registro local ante la autoridad sanitaria de cada país. En Brasil, por ejemplo, el software como dispositivo médico se rige por la RDC 657/2022 de ANVISA, con clasificación de riesgo según la RDC 751/2022, y aún no existe un equivalente consolidado del PCCP; las actualizaciones relevantes de algoritmo pueden exigir una modificación del registro. Quien importa soluciones debe verificar que la versión aprobada localmente coincida con la autorizada en Estados Unidos.
Limitaciones y lo que viene
La fuente primaria es la lista de la propia FDA, que depende de cómo la agencia identifica la presencia de IA en cada solicitud; los dispositivos con IA no declarada pueden quedar fuera. El análisis es descriptivo y no mide desempeño, adopción ni resultados clínicos, y la clasificación funcional exige criterio de los autores. Los desgloses por subtipo de detección, triaje y cuantificación están en el texto completo, de acceso por suscripción.
Los autores recuerdan que los rasgos estructurales descritos probablemente seguirán vigentes a medida que crezca la cohorte y el campo entre en una etapa de modelos fundacionales, herramientas generalistas e IA generativa. Con los dispositivos multihallazgo ya en ascenso, la próxima prueba regulatoria será cómo la FDA tratará los sistemas que leen el estudio completo y redactan borradores de informe.
Fuente: Radiology Business; estudio original: Dogra S, Wei J, Kang SK. Academic Radiology, 2026