La FDA actualizó su lista de autorizaciones concedidas a dispositivos médicos habilitados con inteligencia artificial y el retrato no cambió: la radiología sigue dominando. Sumando todo lo que la agencia liberó desde que empezó a registrar esta categoría, hay 1.614 dispositivos con IA autorizados hasta finales de junio de 2026 — un alza de 5,9% sobre la cifra del primer trimestre. De ellos, 1.230 son de radiología, es decir el 76% del total. Ninguna otra especialidad se acerca.
Las cifras del segundo trimestre
La FDA publica este balance cada trimestre, y el corte más reciente cubre las decisiones hasta el 30 de junio de 2026. Solo en ese trimestre se autorizaron 89 dispositivos con IA, algo por debajo de los 92 del primer trimestre. De esos 89, 66 (74%) eran de radiología — una proporción casi idéntica a la del trimestre anterior, cuando los productos de imagen representaron el 75% de las liberaciones.
Conviene entender qué entra en ese conteo. La lista no incluye solo software autónomo: también abarca equipos con IA integrada, como escáneres que llegan con reconstrucción acelerada, posicionamiento automático o posprocesamiento algorítmico de fábrica. Eso explica parte de la ventaja de los grandes fabricantes de equipos en el ranking y es una buena razón para no leer el número bruto de autorizaciones como indicador de madurez clínica.
El ranking de proveedores se movió poco
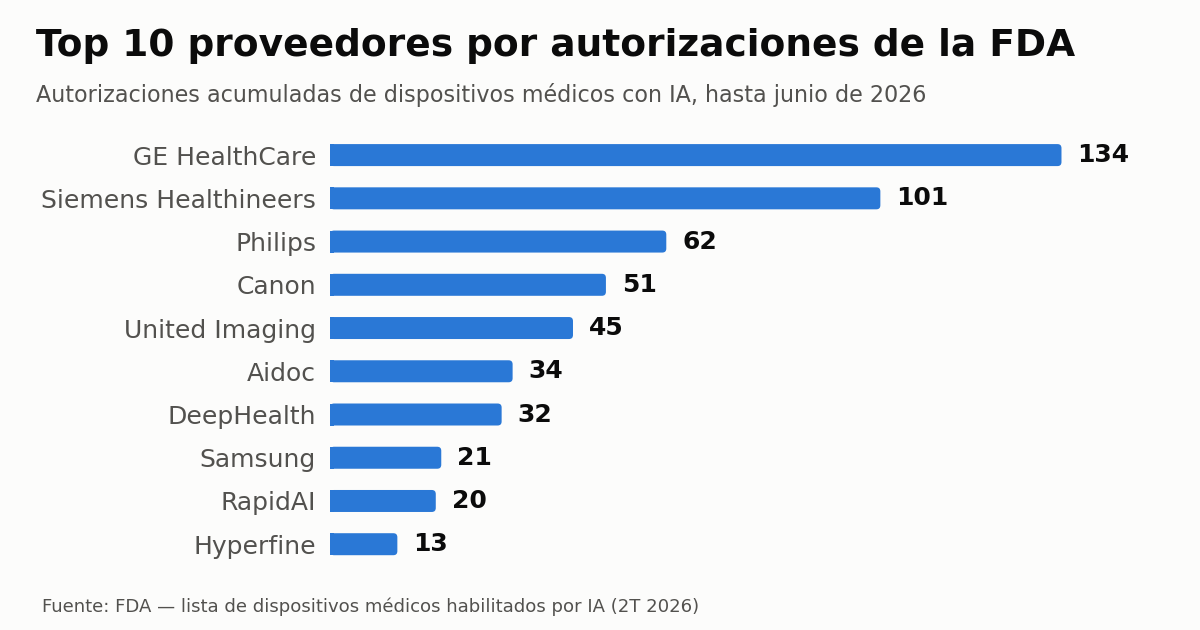
GE HealthCare mantiene el liderazgo con 134 autorizaciones, una cifra que incluye productos aportados por empresas adquiridas a lo largo de los años. Le siguen Siemens Healthineers (101), Philips (62), Canon (51) y United Imaging (45). Entre las compañías nacidas dentro de la propia ola de IA, Aidoc aparece con 34 y DeepHealth con 32. Cierran el top 10 Samsung (21), RapidAI (20) e Hyperfine (13).
El detalle de las adquisiciones importa más de lo que parece. Cuando un fabricante compra una desarrolladora de algoritmos, el historial regulatorio de la adquirida pasa a sumar en su marcador. Buena parte de la distancia entre los cinco primeros y el resto de la lista refleja, por tanto, tanto capacidad de presentación regulatoria como estrategia de fusiones y adquisiciones — la misma lógica de consolidación que se ve del lado de los servicios, como en la compra de Everlight por Radiology Partners.
Por qué la radiología domina la lista
La concentración no es casualidad. La imagen médica es, por naturaleza, un problema de datos densos, etiquetados y digitalizados en un estándar abierto — el DICOM —, lo que hace la construcción de conjuntos de entrenamiento mucho más viable que en especialidades que dependen de texto libre, señal fisiológica o examen físico. A eso se suma que el desenlace de muchos algoritmos de imagen es medible de forma objetiva: presencia o ausencia de un hallazgo, un volumen, un puntaje.
Hay además un factor regulatorio. La mayoría de estos productos entra por la vía 510(k), que exige demostrar equivalencia sustancial con un dispositivo ya comercializado en lugar de un ensayo clínico de eficacia desde cero. Con cientos de predicados ya autorizados en radiología, cada nueva presentación encuentra un camino más corto — un efecto de acumulación que se retroalimenta. Ese diseño es justamente lo que motivó a Radiology Partners a pedirle a la FDA reglas más claras sobre la actualización de modelos tras la liberación inicial.
Qué cambia en la práctica clínica
Para quien trabaja en el servicio, la cifra de 1.230 dispositivos autorizados dice menos sobre lo que funciona y más sobre lo que está disponible para comprar. La autorización de la FDA no es sinónimo de beneficio clínico comprobado en su población: acredita seguridad y equivalencia, no superioridad. La literatura reciente ya mostró la distancia entre la promesa comercial y el desempeño en el mundo real — fue lo que apareció cuando radiólogos evaluaron lo que la IA en mamografía realmente entregó frente a lo que se esperaba de ella.
La pregunta útil al evaluar un producto, entonces, no es «¿tiene registro?», sino: en qué población se hizo el estudio pivotal, cuál era la prevalencia de la condición en esa muestra, cómo se sostiene el desempeño por subgrupos, y cómo documenta el proveedor las actualizaciones del modelo. Fuera de Estados Unidos, el equivalente práctico es verificar el regulador local — en Brasil, la ANVISA tiene una norma propia para software como dispositivo médico, y no todo producto autorizado allá tiene camino concluido acá. El pago también empieza a moverse, con Medicare creando ya un pago adicional para IA de triaje en TC.
La IA generativa es la próxima frontera
Lo más interesante de este balance no está en los números, sino en lo que viene después. La FDA está en consulta pública sobre cómo regular algoritmos de IA generativa usados directamente en el cuidado clínico — la categoría que incluye modelos de fundación capaces de redactar borradores de informe. Esos sistemas encajan mal en el molde del 510(k): no tienen un predicado obvio, producen salida en lenguaje natural y pueden cambiar de comportamiento con cada nueva versión del modelo.
La decisión de la agencia definirá si el ritmo de 89 autorizaciones por trimestre se mantiene, acelera o se traba. También vale leerlo contra el balance del primer trimestre de 2026: la estabilidad entre ambos cortes sugiere que el mercado alcanzó una meseta de presentaciones por la vía tradicional, y que el próximo salto depende menos del volumen y más del marco regulatorio que la FDA diseñe para modelos generativos. Para el gestor del servicio la lectura práctica es simple: la oferta de IA aprobada seguirá creciendo, y la gobernanza interna de validación, monitoreo y retiro de algoritmos tiene que crecer con ella.
Fuente: The Imaging Wire